- Demander un diagnostic
- France et Afrique francophone
 Virage réussi
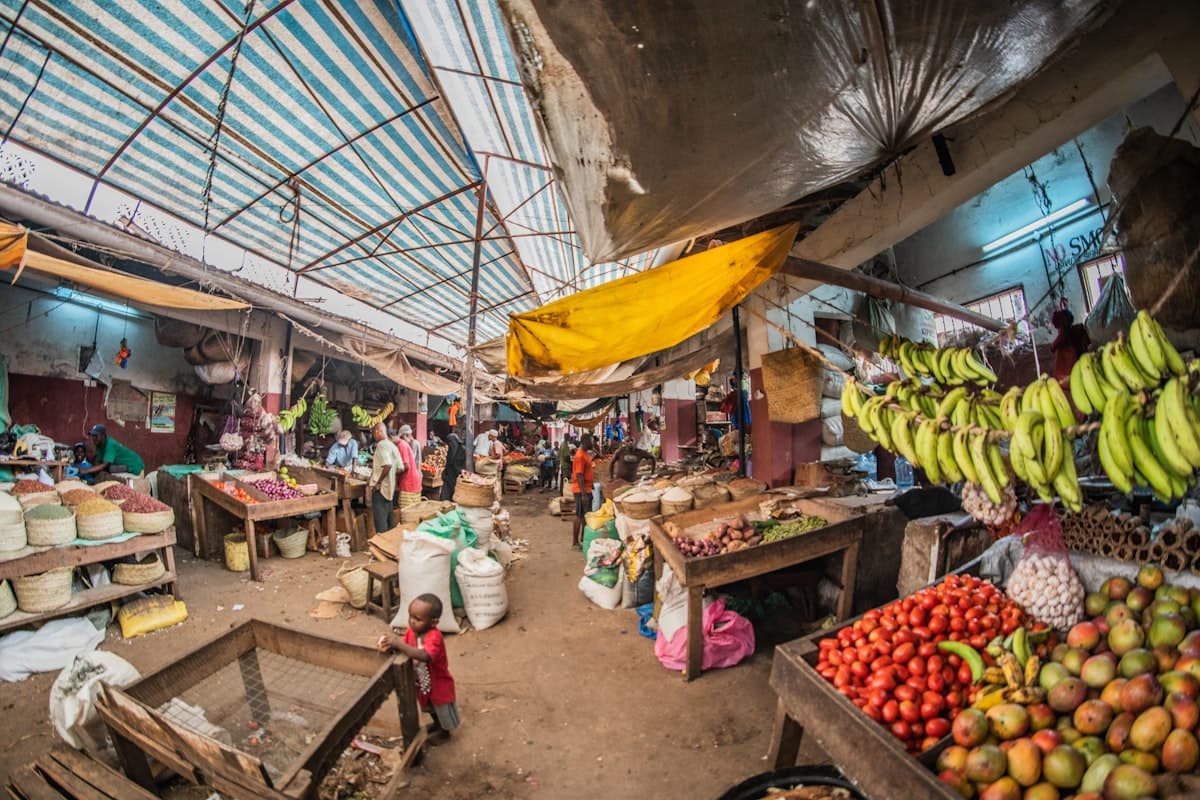
Lancé en 2007 par Safaricom pour toucher les Kényans non bancarisés, M-Pesa a explosé dès sa première année et représente aujourd'hui près d'un tiers des revenus du groupe, la référence mondiale que les fintechs africaines citent comme modèle.
M-Pesa n'est pas un client d'Audyxa. Cette page est une étude de cas externe, construite à partir de sources publiques citées en bas de page, elle sert d'illustration pédagogique, pas de référence commerciale.
En 2007, moins de 20 % des Kényans ont un compte bancaire ; l'essentiel de la population, notamment en zone rurale, est non bancarisée.
Safaricom lance M-Pesa, avec un objectif prudent de 350 000 clients d'ici la fin de l'année.
Le résultat réel dépasse largement l'objectif : 1,2 million d'utilisateurs en seulement 9 mois.
M-Pesa atteint 8,5 millions d'inscrits, avec 3,7 milliards de dollars transférés depuis le lancement.
Un rapport gouvernemental kényan recense 19,5 millions d'utilisateurs, soit 83 % des adultes du pays.
Sur l'exercice clos mars 2021 : 28,3 millions d'utilisateurs actifs au Kenya, 248 000 agents, 200 milliards de dollars de volume annuel de transactions (plus de deux fois le PIB kényan) et 31 % des revenus totaux du groupe Safaricom.
Expansion internationale : 16,1 millions de clients hors Kenya, dans plusieurs pays (Tanzanie, RDC, Mozambique, Ghana, Lesotho).
M-Pesa est devenu une infrastructure économique nationale plus qu'un simple produit télécom, le cas de référence mondiale que toute fintech africaine, y compris Wave, cite comme modèle.
utilisateurs atteints dès la première année (2007), largement au-delà de l'objectif initial de 350 000
des revenus totaux du groupe Safaricom générés par M-Pesa sur l'exercice clos mars 2021
Les statistiques de contribution au PIB kényan citées entre 2009 et 2015 (10 %, 24 %, jusqu'à 44 % selon certaines études) varient fortement selon la source et l'année de référence, les documents Safaricom d'origine n'ont pas pu être ouverts directement, ces chiffres proviennent de reprises académiques (NBER, Harvard) à recouper avant toute citation ferme d'un pourcentage unique.
Un service pensé pour un besoin non couvert (l'accès financier des populations non bancarisées) peut devenir, avec le temps, une infrastructure économique à part entière, bien au-delà de son objectif de lancement initial.
M-Pesa n'a pas cherché à copier une banque existante : il a construit un outil adapté à un besoin réel et négligé. C'est la même logique qui guide un développement d'outils métier réussi, partir du besoin non couvert, pas du logiciel à la mode.